Une moto remisée dans un garage, un box ou sur une place de parking ne cesse pas automatiquement d’être assurée. Tant qu’elle est en état de circuler, la responsabilité civile reste la couverture minimale à conserver. Cette assurance ne protège toutefois pas nécessairement le local, le casque, les vêtements ou les outils stockés à proximité. Chaque élément relève d’un périmètre de garantie différent.
Une moto qui ne roule pas reste généralement soumise à l’assurance
L’article L211-1 du Code des assurances impose l’assurance des véhicules terrestres à moteur lorsqu’ils sont en état de circuler. Une moto en hivernage, peu utilisée ou temporairement stationnée doit donc rester couverte, au moins au tiers. Même immobile, elle peut être à l’origine d’un sinistre, comme une chute, un départ de feu, une fuite ou un dommage causé à un tiers.
Moto immobilisée ou réellement hors d’état de circuler : la nuance compte
Ne plus utiliser sa moto ne suffit pas à supprimer l’obligation d’assurance. Une suspension n’est envisageable que si le véhicule est réellement hors d’état de circuler. Avant toute modification, demandez une confirmation écrite à votre assureur. La situation d’une moto en panne, démontée ou entreposée durablement dépend des conditions prévues au contrat.
Le défaut d’assurance expose à une amende pouvant atteindre 3 750 euros, ainsi qu’à des sanctions administratives. La suspension ou l’annulation du permis moto peut aller jusqu’à 3 ans. Réduire les garanties sans vérifier le statut réel du véhicule peut donc coûter bien plus cher que la cotisation économisée.
Choisir la formule selon l’usage et le lieu de stationnement
La formule adaptée dépend d’abord de la possibilité de reprendre la route, puis de la valeur de la moto et de son environnement de stockage. Une assurance au tiers répond à l’obligation minimale. Une assurance garage mort, aussi appelée assurance hors circulation, vise les véhicules immobilisés dans un lieu clos.
| Situation | Couverture à examiner | Point de vigilance |
|---|---|---|
| Moto utilisée régulièrement | Assurance moto classique, au tiers ou avec garanties renforcées | Vol et dommages selon la valeur du véhicule |
| Hivernage dans un garage fermé | Responsabilité civile et formule adaptée à l’immobilisation | Conditions de la garantie vol |
| Moto durablement non roulante | Garantie garage mort ou hors circulation | État réel du véhicule et conditions de stockage |
| Box loué ou garage indépendant | Assurance moto et assurance du local distinctes | Adresse et superficie déclarées |
Le prix dépend notamment du modèle, de la valeur de la moto, du lieu de garage, des garanties choisies et du profil du conducteur. À titre indicatif, une assurance moto au tiers basique est souvent annoncée entre 300 et 400 euros par an. Comparez surtout les franchises, les plafonds d’indemnisation et les exclusions, plutôt qu’un tarif d’appel isolé.
Trois protections différentes : moto, garage et équipement
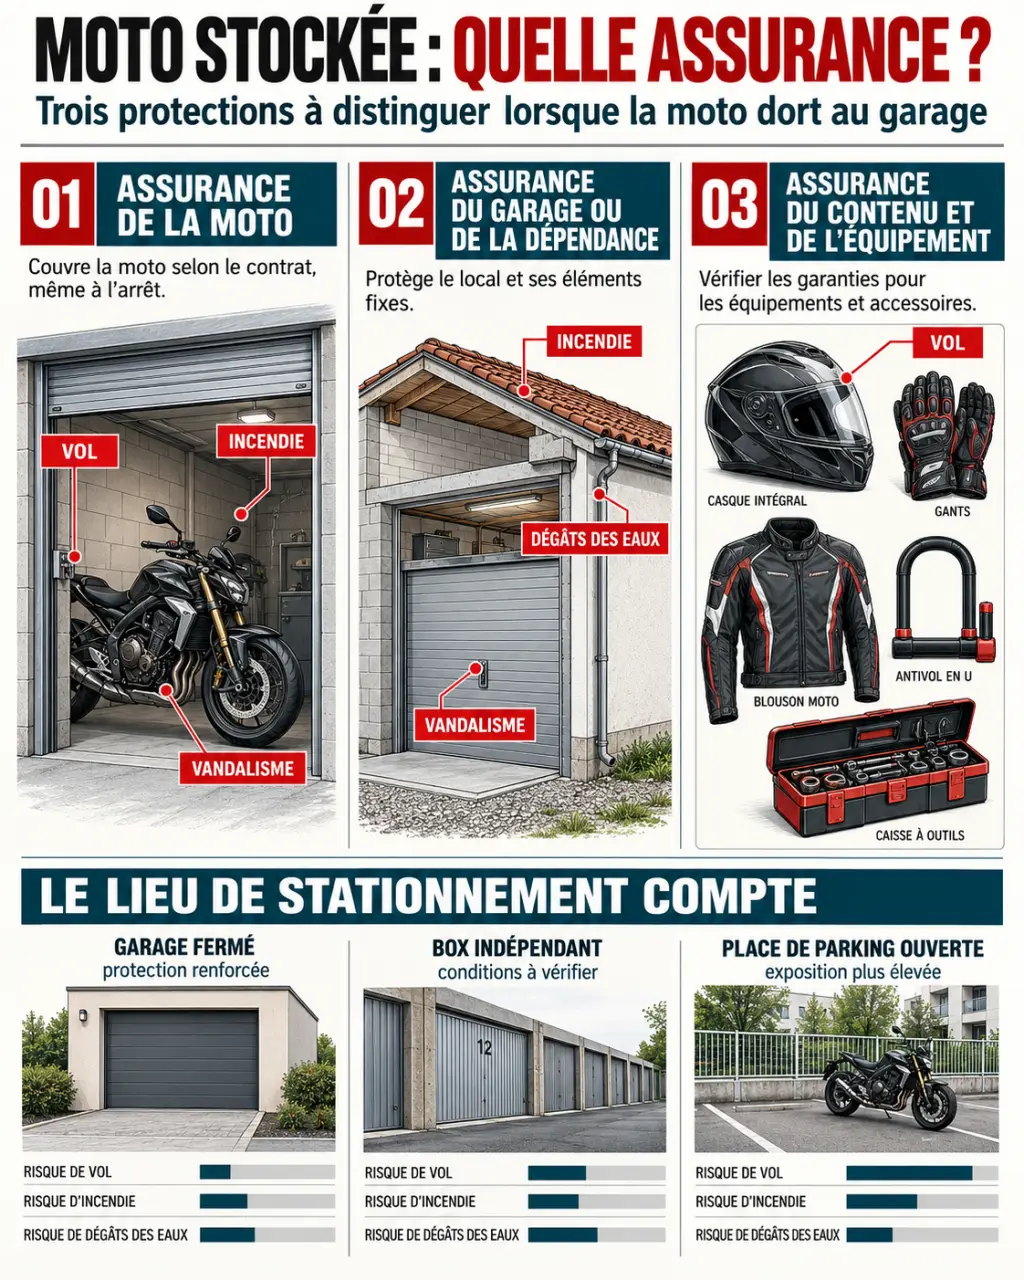
L’assurance de la moto indemnise le véhicule dans les limites des garanties souscrites. L’assurance habitation ou une assurance garage peut protéger le bâtiment, la dépendance ou la responsabilité liée au local. Le contenu du garage peut aussi être couvert, mais rarement sans conditions ni limites précises.
Le garage n’est pas automatiquement couvert par l’habitation
Un garage attenant peut être déclaré comme dépendance, tandis qu’un box situé à une autre adresse peut nécessiter un contrat spécifique. Sa surface, son accès, son système de fermeture et sa localisation sont pris en compte. Au-delà de 20 m², un garage est considéré comme une dépendance dans les cas décrits par MMA. Une superficie supérieure à 50 m² peut aussi exiger une extension, selon les contrats.
Pour mieux comprendre les garanties liées au local et comparer les situations d’une dépendance, d’un box ou d’un parking, les ressources d’assurance habitation magazine peuvent aider à préparer les questions à poser avant de demander un devis.
L’équipement exige une vérification ligne par ligne
Casque, gants, blouson, pantalon, bottes, bagagerie, antivol et outils ne sont pas automatiquement indemnisés parce qu’ils sont rangés près de la moto. Vérifiez la garantie vol avec effraction, les plafonds prévus pour le contenu, la franchise et les justificatifs demandés. Conservez les factures, les photos datées et les numéros de série lorsque c’est possible.
Les risques du garage se jouent aussi dans les zones invisibles
Le danger ne vient pas toujours d’une porte forcée. Derrière une étagère, une batterie maintenue en charge, des bidons de carburant, des solvants ou une multiprise surchargée peuvent transformer un incident en sinistre complexe. Organisez le garage avec une zone sèche et surélevée pour l’équipement. Éloignez les produits inflammables de la moto et évitez de poser le casque ou les vêtements directement au sol. Cette précaution limite aussi les contestations sur l’état des biens après un dégât des eaux.
Les garanties à envisager comprennent l’incendie, l’explosion, les dégâts des eaux, le vol, le vandalisme et, selon le local, le bris de vitres. Pour le vol, l’assureur peut imposer un garage fermé, une serrure précise ou un antivol homologué. Lisez les conditions générales et particulières avant de supposer qu’un sinistre sera pris en charge.
La vérification à faire avant de demander un devis
Préparez une déclaration cohérente avec l’adresse exacte du garage, votre statut de propriétaire ou de locataire, la surface, le type de fermeture, la présence éventuelle d’une copropriété et la valeur estimée de la moto comme de l’équipement. Une place de parking ouverte ne présente pas le même risque qu’un box individuel fermé.
- Confirmez que la moto dispose au minimum d’une responsabilité civile si elle est en état de marche.
- Déclarez le garage, surtout s’il est indépendant ou situé à une autre adresse.
- Contrôlez les garanties vol, incendie, vandalisme et dégâts des eaux.
- Comparez les plafonds, les franchises, les exclusions et les obligations de sécurisation.
- Rassemblez les preuves de propriété avant tout sinistre.
Un devis pertinent ne consiste donc pas seulement à assurer la moto dans le garage. Il doit faire correspondre l’état du véhicule, le niveau de risque du local et la valeur réelle de ce qui y est entreposé.
No responses yet