Pour réduire le coût de son assurance moto jeune conducteur, les leviers les plus efficaces sont le choix de la moto, la comparaison des devis et l’adaptation des garanties à son usage. Augmenter la franchise peut aussi faire baisser la cotisation, mais seulement si vous pouvez payer cette somme après un accident. Le but est de réduire la facture sans transformer une économie immédiate en dépense impossible à assumer.
Avant l’achat, faire chiffrer la moto et son usage
Une moto abordable à l’achat n’est pas forcément économique à assurer. La puissance, la valeur du véhicule, le coût des réparations et le risque de vol peuvent influer sur le tarif. Une occasion moins puissante peut coûter moins cher à couvrir qu’une sportive récente, mais la cylindrée ne suffit pas à prédire le prix. L’assureur tient aussi compte du profil du conducteur et de l’usage déclaré.
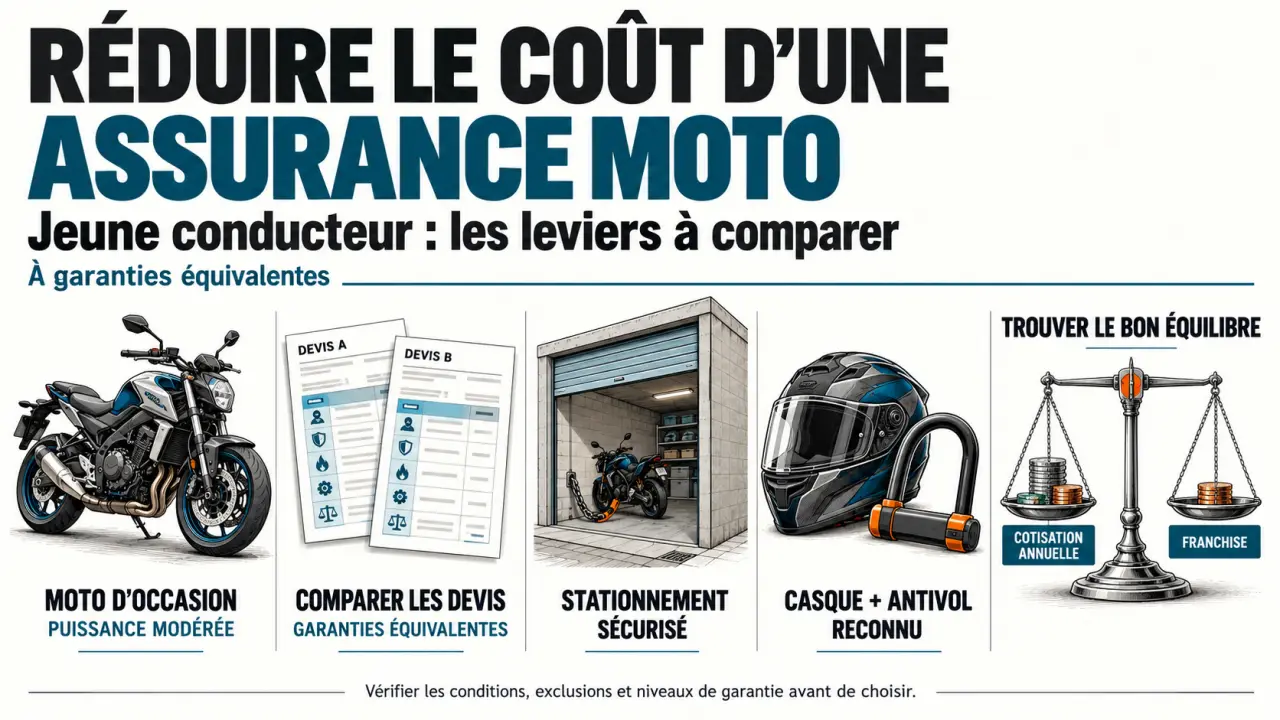
Demandez des devis avant de réserver la moto, en comparant plusieurs modèles compatibles avec votre permis. Conservez les mêmes garanties pour mesurer l’effet du véhicule sur le tarif. Indiquez votre usage réel : loisirs, trajets domicile-travail, kilométrage annuel et lieu de stationnement habituel. Ces éléments permettent de comparer des offres sur une base cohérente.
Si vous roulez peu, examinez les offres d’assurance au kilomètre. Conti Moto évoque un intérêt possible sous 5 000 km par an, mais ce repère ne s’applique pas à toutes les offres. Vérifiez le forfait, les modalités de déclaration et les conséquences d’un dépassement. Sous-estimer vos déplacements pour obtenir un tarif plus bas peut entraîner des difficultés si votre kilométrage réel ne correspond pas à celui déclaré.
Choisir une formule selon ce que vous pouvez perdre
Le bon niveau de couverture dépend de la valeur de la moto et de votre capacité à financer son remplacement ou ses réparations. Une machine ancienne utilisée occasionnellement ne pose pas les mêmes enjeux qu’une moto financée, dont vous avez besoin pour travailler. Le tarif le plus bas n’est donc pas toujours le choix le plus adapté.
| Formule | Protection principale | Point de vigilance |
|---|---|---|
| Tiers | Responsabilité civile pour les dommages causés aux tiers. | Cette garantie seule ne couvre pas vos propres dommages matériels. |
| Tiers étendu | Garanties supplémentaires, notamment contre le vol ou l’incendie selon l’offre. | Vérifiez les conditions antivol et les modalités d’indemnisation. |
| Tous risques | Couverture plus large, pouvant inclure les dommages à votre moto selon le contrat. | Des franchises, plafonds et exclusions restent applicables. |
À titre indicatif, Conti Moto avance, pour un jeune conducteur A2, des tarifs de 360 à 600 € par an au tiers, de 540 à 960 € au tiers étendu et de 960 à 2 880 € en tous risques. Ces fourchettes ne remplacent pas un devis personnalisé : le profil, la moto et les garanties choisies font varier le prix.
Ne supprimez pas la garantie corporelle du conducteur sans en examiner les conséquences. La responsabilité civile ne couvre pas, à elle seule, vos propres blessures. Comparez les plafonds et les seuils d’intervention prévus au contrat. L’assistance mérite aussi votre attention si vous dépendez de la moto au quotidien. Pour en savoir plus sur les mécanismes de l’assurance, vous pouvez consulter les informations proposées sur les garanties et les contrats.
Comparer la cotisation et le reste à charge ensemble
Comparez plusieurs offres avec les mêmes éléments : conducteur, moto, usage, garanties et franchises comparables. Regardez le coût annuel total, frais et éventuel supplément de mensualisation compris, plutôt que la seule mensualité affichée. Examinez aussi les plafonds, les exclusions et les conditions d’indemnisation : deux contrats au prix proche peuvent offrir des protections différentes.
Votre épargne disponible doit guider la comparaison. Avant de rechercher la prime minimale, déterminez la somme que vous pourriez mobiliser immédiatement après un sinistre sans compromettre le loyer ou les dépenses essentielles. Écartez les franchises qui dépassent cette réserve. Vous pourrez alors comparer des contrats financièrement supportables, plutôt que des tarifs séduisants qui laissent une somme trop lourde à payer en cas de problème.
- Relevez les franchises prévues pour le vol et les dommages.
- Vérifiez la valeur retenue pour indemniser la moto et l’éventuelle prise en compte de la vétusté.
- Comparez les plafonds, les exclusions et les conditions d’assistance.
- Demandez si une offre groupée ou un paiement annuel réduit réellement le coût total.
Une franchise plus élevée peut réduire la prime, mais elle augmente la somme à votre charge si un sinistre couvert survient. Demandez deux simulations au même assureur, avec des franchises différentes. Vous pourrez mesurer l’économie sur la cotisation et la mettre en regard du montant que vous devrez payer vous-même.
Sécuriser la moto sans acheter une remise hypothétique
Un garage fermé, un antivol reconnu par l’assureur ou un gravage peuvent limiter le risque de vol. Leur effet sur la cotisation dépend toutefois du contrat. Certains équipements sont surtout une condition de garantie, sans réduction tarifaire automatique.
Avant d’acheter un antivol, demandez à l’assureur de préciser ses exigences : modèle accepté, certification SRA éventuelle, obligation d’attacher la moto à un point fixe et justificatifs à conserver. Un parking collectif n’équivaut pas nécessairement à un garage privatif fermé. Ces conditions peuvent influer sur la prise en charge en cas de vol.
Comparez le coût de l’équipement avec l’économie éventuellement annoncée, sans oublier sa fonction première : protéger la moto. Déclarez le lieu de stationnement réel et signalez tout changement durable. Une information exacte permet de choisir un contrat adapté à votre situation.
Faire reconnaître son expérience et préserver son historique
Le manque d’expérience et l’absence d’historique expliquent une partie du surcoût. Une surprime de novice peut s’appliquer ; Conti Moto mentionne une majoration pouvant atteindre 100 % la première année. Son application et son évolution varient selon la situation et le contrat. Elle ne doit pas être confondue avec le bonus-malus.
Dans le régime général applicable, le coefficient initial est de 1,00. Il diminue de 5 % par année sans sinistre responsable et augmente de 25 % après un accident entièrement responsable. Le coefficient minimal est de 0,50. Cette évolution ne garantit pas une baisse identique de la facture totale, qui dépend aussi des autres éléments tarifaires.
Présentez votre relevé d’information automobile : certains assureurs peuvent prendre en compte cette expérience, sans reprendre automatiquement le bonus. Être conducteur secondaire peut convenir si l’usage est réellement occasionnel, mais ne crée pas nécessairement un historique personnel équivalent. Si vous utilisez principalement la moto, déclarez-vous conducteur principal. Enfin, refaites des devis au renouvellement : votre expérience supplémentaire peut modifier les offres accessibles.
No responses yet