Pour réduire le coût de son assurance moto quand on débute, comparez les tarifs avant d’acheter la machine, puis adaptez les garanties à votre usage. Augmenter la franchise n’est pas la seule solution : le modèle choisi, le kilométrage et le stationnement peuvent aussi peser sur la facture, sans réduire systématiquement la protection.
Agir sur la moto avant de négocier le contrat
Le tarif dépend de l’expérience, de l’historique d’assurance, du lieu de résidence et des caractéristiques du deux-roues. Une expérience limitée peut entraîner une surprime jeune conducteur. L’âge compte également, mais être jeune permis ne signifie pas nécessairement avoir moins de 25 ans.
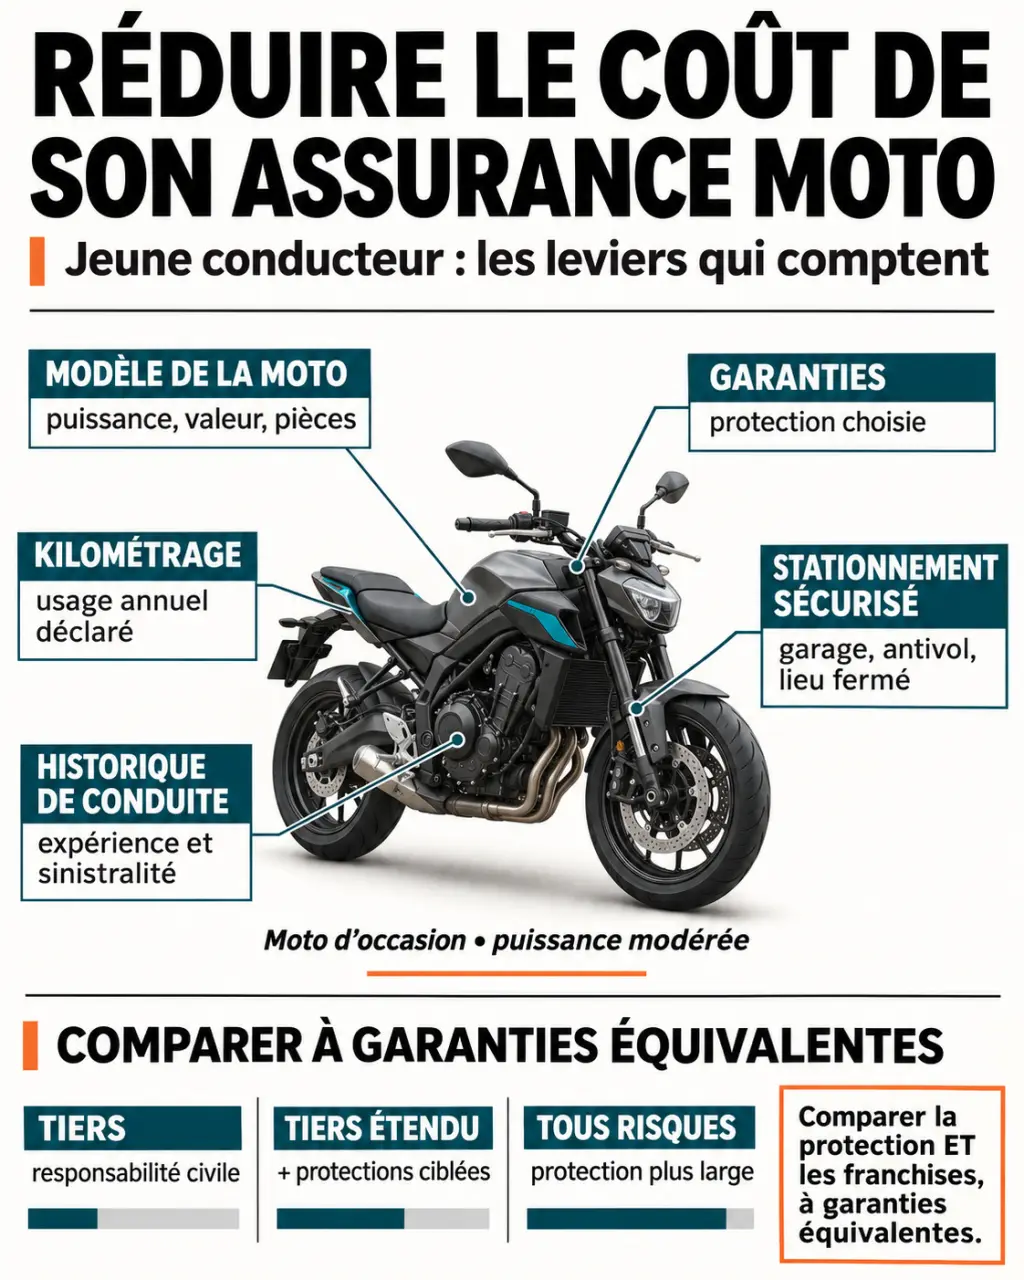
Demandez des devis pour plusieurs modèles avant de vous engager. Une moto d’occasion, moins puissante et de valeur modérée, peut coûter moins cher à assurer. La cylindrée seule ne suffit toutefois pas : une sportive et un roadster ne présentent pas nécessairement le même risque, même avec des caractéristiques proches. Le modèle doit aussi être compatible avec votre permis et votre usage.
Faites chiffrer chaque moto avec les mêmes garanties, le même kilométrage et le même lieu de stationnement. Vous pourrez ainsi vérifier si une économie à l’achat est compensée par une assurance plus chère. Si la moto est financée, vérifiez aussi les obligations de couverture prévues par le financement.
Choisir une protection adaptée, pas simplement la moins chère
La bonne formule dépend de la valeur de la moto et de votre capacité à financer sa réparation ou son remplacement. Les appellations commerciales ne suffisent pas : consultez le détail des garanties, ainsi que les franchises et les exclusions.
| Formule | Protection habituelle | Point de vigilance |
|---|---|---|
| Tiers | Responsabilité civile pour les dommages causés aux tiers | Vos propres dommages matériels ne sont généralement pas couverts |
| Tiers étendu | Responsabilité civile complétée notamment par le vol ou l’incendie | Garanties et conditions variables selon le contrat |
| Tous risques | Couverture plus large, avec prise en charge possible de dommages à votre moto | Des franchises, exclusions et plafonds subsistent |
À titre indicatif, Conti Moto présente, pour un jeune conducteur A2, des fourchettes de 360 à 600 € par an au tiers, de 540 à 960 € au tiers étendu et de 960 à 2 880 € en tous risques. Ces montants ne remplacent pas un devis : le profil, la moto et les garanties retenues peuvent conduire à d’autres tarifs.
Ne supprimez pas mécaniquement la garantie corporelle du conducteur : la responsabilité civile ne protège pas vos propres blessures. Examinez ses plafonds et ses conditions d’indemnisation. L’assistance mérite aussi votre attention si la moto est indispensable pour travailler. Pour approfondir les notions utiles à la lecture d’un contrat d’assurance, cliquez ici pour en savoir plus.
Comparer le coût réel, franchise comprise
Une franchise plus élevée peut réduire la cotisation, mais augmente votre reste à charge après un sinistre garanti. Demandez deux variantes du même devis, puis comparez l’économie annuelle au supplément que vous pourriez devoir payer après un accident ou un vol.
Pour évaluer cet arbitrage, divisez le supplément de franchise par l’économie annuelle proposée. Le résultat indique le nombre d’années sans sinistre nécessaires pour compenser ce supplément. Ce calcul ne prédit pas les accidents, mais aide à repérer une fausse économie si le risque financier augmente fortement pour une faible baisse de cotisation. Choisissez une franchise que vous pourriez assumer.
Comparez plusieurs devis sur une base identique, en vérifiant :
- le prix annuel total, frais et éventuel fractionnement compris ;
- les franchises par garantie, leurs minimums et leurs plafonds ;
- les exclusions et la méthode d’évaluation de la moto ;
- les conditions de l’assistance et de la garantie corporelle.
Demandez ensuite à votre assureur s’il peut revoir son offre ou proposer un avantage si vous regroupez plusieurs contrats. Une remise commerciale n’a d’intérêt que si le contrat reste compétitif à protection comparable. Vérifiez aussi que les devis portent sur les mêmes usages et les mêmes garanties : un prix inférieur peut simplement correspondre à une couverture moins étendue.
Faire reconnaître son usage et préserver son historique
Si vous roulez peu, faites chiffrer une assurance au kilomètre. Conti Moto évoque un usage inférieur à 5 000 km par an comme piste à examiner, mais le seuil pertinent dépend de l’offre. Vérifiez les modalités de suivi du kilométrage, les conséquences d’un dépassement et la couverture des trajets domicile-travail.
Un garage fermé ou un antivol accepté par l’assureur peut améliorer les conditions de couverture et parfois le tarif. Avant d’acheter un équipement, demandez les exigences précises : antivol certifié SRA, gravage, justificatifs ou modalités d’attache. Une dépense de prévention ne garantit pas une remise. Vérifiez aussi les conditions de garantie contre le vol et les éventuelles exclusions.
Dans la durée, les années sans sinistre responsable peuvent contribuer à améliorer le bonus-malus lorsque ce mécanisme s’applique. Demandez le détail de l’évolution de la surprime et du coefficient retenu dans votre contrat. Présentez également votre expérience automobile et votre relevé d’information : leur prise en compte pour assurer une moto n’est pas automatique.
Enfin, déclarez toujours le conducteur principal réel. Être conducteur secondaire sur le contrat d’un parent convient seulement à un usage effectivement secondaire ; la reconnaissance ultérieure de cet historique dépend de l’assureur. Signalez tout changement d’adresse, de garage ou d’usage, puis comparez de nouveau les offres au renouvellement. Votre contrat doit rester adapté à votre situation.
No responses yet