Une mutuelle peu chère n’est pas toujours économique si une hospitalisation ou des soins réguliers laissent une part importante à payer. Pour un jeune motard, le choix repose sur les remboursements, les besoins médicaux et la couverture déjà en place, sans confondre complémentaire santé et assurance moto.
Assurance moto et mutuelle : deux protections à ne pas confondre
La complémentaire santé complète, selon les garanties prévues, les remboursements de l’Assurance maladie. Elle concerne les consultations, les examens, les médicaments, l’hospitalisation et certains équipements médicaux. Elle ne remplace ni l’assurance du véhicule ni une protection destinée à compenser les conséquences financières d’un accident.
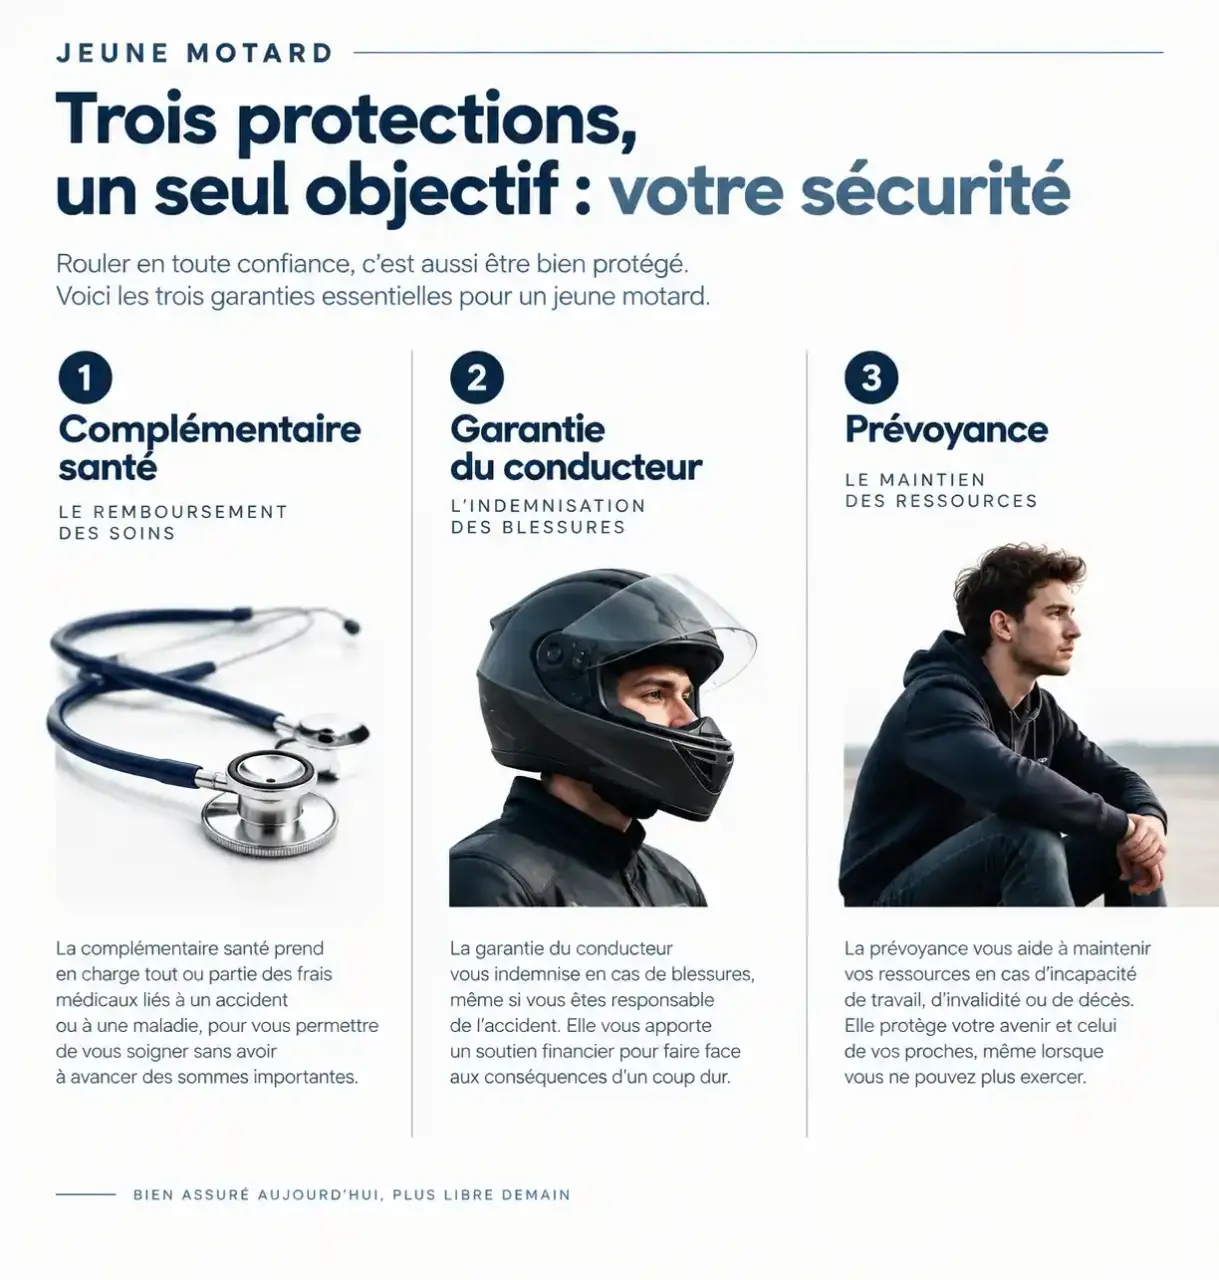
Dans un contrat moto, la garantie du conducteur peut prévoir une indemnisation des dommages corporels, selon des conditions spécifiques. Ce mécanisme est différent du remboursement d’une facture médicale. Une bonne mutuelle ne couvre donc pas nécessairement toutes les conséquences d’une chute, comme une perte de revenus ou des séquelles durables.
La protection repose sur plusieurs volets distincts : remboursement des soins, indemnisation des blessures, maintien des ressources et assistance. Une garantie hospitalisation élevée ne compense pas l’absence de protection financière pendant une interruption d’activité. Avant de renforcer toutes les garanties de votre mutuelle, repérez ce qui manque dans vos contrats.
Repérer les garanties qui comptent dans votre quotidien
La pratique de la moto ne suffit pas à déterminer vos besoins médicaux. Vos traitements, vos lunettes, vos soins dentaires et les professionnels que vous consultez comptent aussi. Faites le point sur vos dépenses récentes et les soins prévus, puis examinez les postes suivants.
| Poste de soins | Points à examiner |
|---|---|
| Hospitalisation | Honoraires, dépassements éventuels, forfait hospitalier et conditions de prise en charge de la chambre particulière. |
| Consultations et examens | Remboursement des spécialistes, de l’imagerie et des dépassements d’honoraires. |
| Rééducation | Prise en charge des séances prescrites et limites éventuelles selon les actes. |
| Optique et dentaire | Forfaits, plafonds, fréquence de renouvellement et adéquation avec vos équipements ou traitements. |
| Assistance | Existence d’une aide à domicile et conditions précises de déclenchement. |
L’hospitalisation mérite une lecture attentive, sans faire oublier les dépenses récurrentes. Une formule renforcée sur un poste que vous utilisez peu peut augmenter la cotisation sans réduire votre reste à charge habituel.
Pour consulter des informations complémentaires sur les mutuelles et préparer votre comparaison, cliquez ici pour en savoir plus. Examinez ensuite les tableaux de garanties et les conditions contractuelles : ils permettent d’évaluer chaque offre concrètement.
Traduire les garanties en dépenses réellement remboursées
Un pourcentage élevé peut être trompeur si sa base de calcul n’est pas claire. Lorsqu’une garantie est exprimée en pourcentage de la base de remboursement de la Sécurité sociale, elle ne correspond pas forcément au même pourcentage de votre facture. Vérifiez aussi si le niveau annoncé inclut la part remboursée par l’Assurance maladie.
Demandez une simulation écrite à partir d’un devis de soins. Pour une consultation avec dépassement ou un équipement optique, faites préciser le coût total, la part de l’Assurance maladie, celle de la complémentaire et le montant restant à payer.
Contrôlez aussi les limites qui peuvent modifier le remboursement :
- Les plafonds annuels et les limites par acte ou par équipement.
- Les délais de carence avant l’accès à certaines prestations.
- Les exclusions et les conditions particulières de remboursement.
- Les restrictions éventuelles liées à certaines pratiques sportives, notamment la conduite sur circuit.
- Les modalités du tiers payant et les justificatifs nécessaires.
Ne partez pas du principe qu’une restriction s’applique systématiquement aux motards. Décrivez votre pratique à l’organisme et demandez une confirmation écrite si une clause vous semble ambiguë.
Comparer le budget sans payer deux fois la même couverture
Avant de souscrire, vérifiez si vous bénéficiez déjà d’une complémentaire par l’intermédiaire de vos parents ou de votre employeur. À 16 et 18 ans, faites le point sur votre situation auprès de l’Assurance maladie et vérifiez les conditions de maintien au contrat familial. L’autonomie administrative ne signifie pas automatiquement la fin de la couverture complémentaire : les conditions du contrat sont à contrôler séparément.
Un changement de situation, comme le passage aux études, l’apprentissage ou un premier emploi, invite également à réexaminer vos droits et vos besoins. Demandez jusqu’à quelle date la couverture actuelle s’applique et à partir de quand la nouvelle prend effet pour éviter une interruption ou un doublon.
Pour départager les offres, comparez la cotisation annuelle et le reste à charge prévisible, pas seulement le prélèvement mensuel. Appuyez-vous sur quelques situations concrètes : vos soins habituels, un traitement programmé et une hospitalisation. Demandez à chaque organisme de détailler la prise en charge selon les mêmes hypothèses.
Conservez le devis, le tableau de garanties et les conditions générales. Le contrat adapté est celui dont les limites sont compréhensibles et dont le coût reste soutenable, tout en couvrant vos priorités médicales. Les mentions « jeune » ou « motard » ne suffisent pas à évaluer une offre.
No responses yet