Après une chute à moto, les dépenses peuvent se poursuivre bien après le passage aux urgences : consultations, rééducation et suivi médical peuvent s’ajouter aux premiers soins. Une complémentaire santé peut réduire certains frais restant à charge, selon les garanties souscrites. Elle ne remplace ni l’assurance moto ni la garantie corporelle du conducteur, qui répondent à d’autres besoins.
Trois protections à distinguer avant de comparer les offres
La complémentaire santé complète certains remboursements du régime obligatoire, dans les limites prévues au contrat. Elle peut intervenir pour des soins courants comme pour des dépenses liées à un accident. Pour l’évaluer, mieux vaut donc examiner les garanties proposées et ses besoins médicaux, plutôt que de se fier uniquement à une formule présentée comme adaptée aux motards.
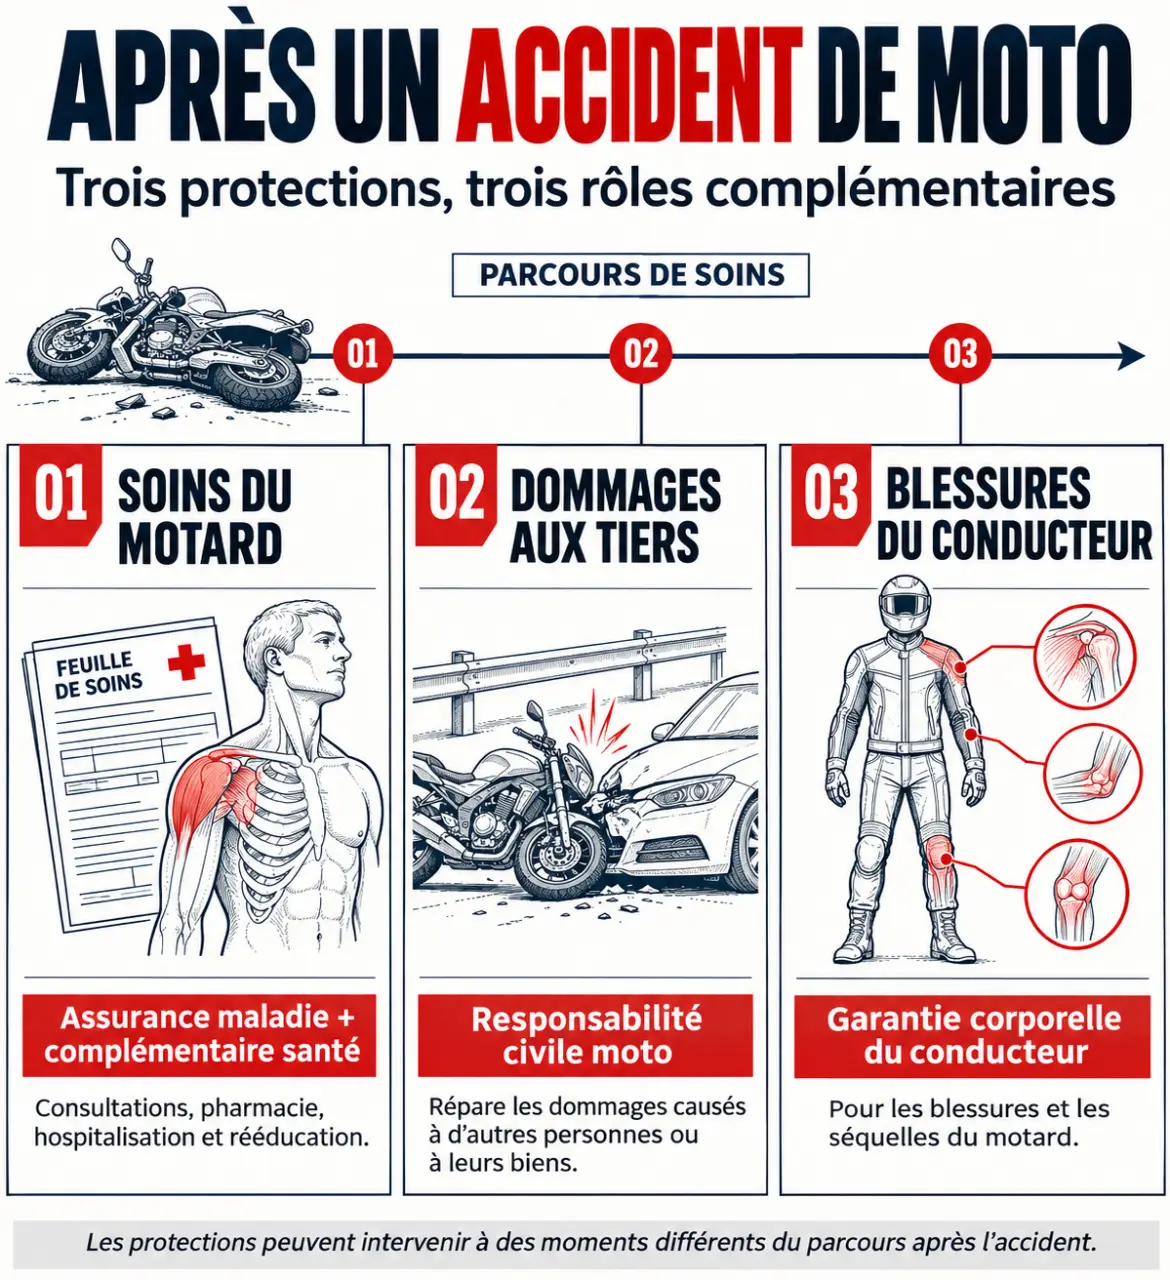
La responsabilité civile de l’assurance moto couvre les dommages causés aux tiers. Elle n’a pas pour fonction d’indemniser les blessures du conducteur responsable. Pour celles-ci, notamment lorsqu’une chute survient sans autre véhicule impliqué, il faut examiner la garantie corporelle du conducteur et ses conditions d’application.
| Protection | Rôle principal | Point à vérifier |
|---|---|---|
| Complémentaire santé | Compléter les remboursements de soins | Garanties par poste et reste à charge |
| Responsabilité civile moto | Couvrir les dommages causés aux tiers | Périmètre et exclusions |
| Garantie corporelle du conducteur | Indemniser les dommages corporels du conducteur selon le contrat | Seuil de déclenchement et plafonds |
Même une formule moto « tous risques » ne dispense pas de vérifier la protection personnelle du conducteur. L’intitulé ne suffit pas à connaître les conditions d’indemnisation ni les exclusions prévues.
Les postes de santé qui méritent une lecture attentive
Après une blessure, les dépenses peuvent se succéder. Au-delà de l’hospitalisation initiale, il faut regarder les consultations de spécialistes, les examens, les médicaments et les séances de rééducation prescrites. Le remboursement dépend notamment des actes réalisés et des garanties détenues. Le corpus ne donne pas de niveaux de remboursement précis : il faut donc s’appuyer sur le tableau de garanties de chaque contrat.
Dans ce tableau, examinez notamment :
- les frais d’hospitalisation et le forfait journalier hospitalier ;
- les dépassements d’honoraires des praticiens ;
- les conditions de remboursement de la rééducation ;
- les éventuels forfaits, plafonds et délais de carence ;
- la chambre particulière, si ce confort vous importe.
Un remboursement annoncé à 100 % ne signifie pas nécessairement que toute la facture est couverte : le pourcentage peut être calculé sur une base de remboursement, et non sur le prix réellement payé. De même, le tiers payant évite certaines avances de frais, sans garantir l’absence de reste à charge.
Pour préparer votre comparaison, vous pouvez consulter ces informations, puis demander une explication écrite pour les postes qui vous semblent ambigus. Une simulation à partir d’un devis médical peut aider à comprendre ce qu’un pourcentage isolé ne permet pas toujours d’évaluer.
Les séquelles et la perte de revenus relèvent d’autres garanties
Une complémentaire santé n’a pas vocation à compenser, à elle seule, toutes les conséquences financières durables d’un accident. Une interruption d’activité, un besoin d’aide humaine ou l’adaptation d’un logement conduisent à examiner la garantie corporelle et, selon sa situation, la prévoyance déjà détenue. Ces protections ne couvrent pas nécessairement les mêmes postes.
L’article de Motoplanete consacré aux garanties de la Mutuelle des Motards présente 3 niveaux de protection corporelle : Solidaire, Renforcée et Optimale. Les plafonds globaux d’invalidité annoncés sont respectivement de 80 000 €, 200 000 € et 500 000 €. Ces montants correspondent aux garanties décrites dans cet article. Leur disponibilité et leurs conditions actuelles doivent être confirmées auprès de l’assureur.
Le déclenchement y est indiqué à partir de 10 % d’AIPP, soit l’atteinte à l’intégrité physique et psychique. Ce taux concerne l’évaluation des séquelles, et non le pourcentage de remboursement des soins. Il faut donc vérifier à la fois le plafond annoncé et le seuil à partir duquel l’indemnisation peut intervenir.
Les postes cités comprennent la perte de gains professionnels, le préjudice esthétique, l’assistance d’une tierce personne et les frais de logement adapté. Le niveau Optimal mentionne également tout ou partie des frais de véhicule adapté. Chacun de ces postes reste soumis aux modalités contractuelles : les intitulés ne permettent pas, à eux seuls, de connaître les conditions de prise en charge.
Choisir selon son budget, puis préparer les démarches
Commencez par recenser les protections dont vous disposez déjà : complémentaire d’entreprise, contrat familial dont vous bénéficiez encore, assurance moto et éventuelle prévoyance. Un étudiant, un apprenti et un jeune actif n’ont pas nécessairement les mêmes besoins ni les mêmes contrats accessibles. Comparez séparément la cotisation de santé et celle de l’assurance moto, car elles concernent des protections différentes.
Pour lire chaque offre, posez-vous une question simple : « Quel événement déclenche quelle garantie ? » Une facture de kinésithérapie, une incapacité à travailler et une moto immobilisée correspondent à trois situations distinctes. Pour chacune, identifiez l’organisme à contacter, les justificatifs à fournir et les limites de prise en charge. Cette vérification aide à repérer les lacunes que les noms commerciaux ne rendent pas toujours évidentes.
Avant de souscrire, vérifiez les exclusions liées à votre pratique, les franchises, les plafonds et les délais. L’assistance 0 km ou le véhicule de remplacement peuvent faciliter le quotidien en cas de panne ou d’immobilisation, mais ne remplacent pas une couverture des soins ou des séquelles.
Après un accident, conservez les comptes rendus médicaux, les prescriptions, les factures et les décomptes de remboursement. Contactez les organismes concernés dans les délais prévus et signalez les démarches engagées auprès des autres assureurs. Ne présumez pas que toutes les sommes se cumulent : l’articulation des prises en charge dépend de leur nature et des contrats. Comprendre à l’avance le rôle de chaque protection aide à savoir vers quel organisme se tourner pendant les soins et lors des démarches liées aux séquelles.
No responses yet